
Hello,大家好呀!欢迎来到老闫侃时事!最近有一家 A 股公司的半年报刷爆了投资圈:营收暴涨 182%,净利润涨了 242%,净资产收益率(ROE)冲到 51%,但经营现金流却跌了 44%。
赚得越多,手里现金越少,钱到底被谁拿走了?
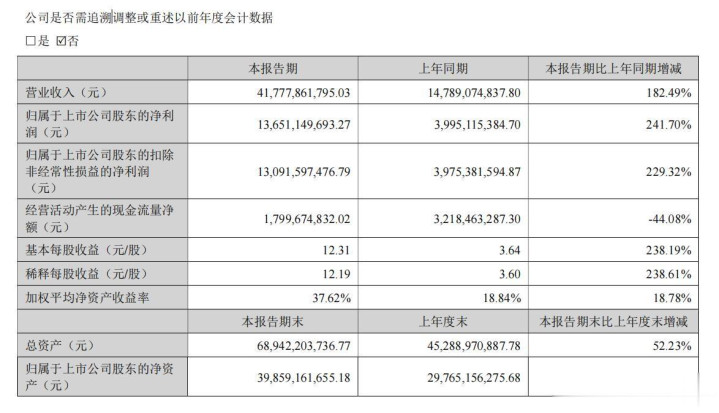
中际旭创半年度报告披露核心财务数据
赚得多却没钱?两个口袋吞了现金
这家公司的核心业务是 AI 数据中心里的高速光模块,也就是 800G、1.6T 那种,相当于给算力网络铺高速公路。
目前它在行业内全球收入第一,已经连做 5 年,这次的亮眼业绩,全靠踩中了 AI 算力的风口。
先说结论:这不是坏消息,是爆发期的正常副作用。利润是冲锋号,现金流是后勤队,冲锋太快,后勤暂时跟不上,但方向是对的。
咱们再看钱都去哪了:经营现金流 18 亿,净现比只有 0.13,每赚 1 块钱利润,实际到手只有一毛三的现金。钱被两个口袋吞了:
第一个是应收款:货卖出去了,但钱还没全收回来,账期被拉长了,应收款从去年同期的 70 多亿涨到了 150.9 亿,翻了一倍。
第二个是存货:为了抢产能,公司提前备料备货,把现金变成了芯片和光器件,存货也从 90 多亿涨到了 198.3 亿,同样翻了一倍。
踩中 AI 风口,毛利净利创历史新高
不过别慌,客户都是全球头部云厂商,信用靠谱,只是账期比较长。而且公司的有息负债只有 18.8 亿,还降了 33%,家底非常干净。
现在唯一需要盯的,就是下半年能不能顺利回款,还有存货会不会跌价。
咱们再看行业层面的硬核指标:固定资产周转率 4.25,而行业平均只有 1.5 到 3。翻译成人话就是:一套设备以前只能产 1 块钱营收,现在能产 4 块多,产能几乎拉满了。
那产能拉满了,公司有没有扩产?这里有个小障眼法:当期资本开支只占营收的 23.5%,看起来不算激进。
但在建工程 37 亿,同比暴增 32 倍—— 几十亿的厂房和设备正在赶工,还没验收,所以没算进当期资本开支里。
还有存货营收比 47.5%,反而降了 14.5 个百分点,说明虽然备货猛,但卖得更快。核心物料光芯片、电芯片现在全行业紧缺,公司早就用长期合同锁死了产能,不愁供货。
产能拉满,哪些信号要盯紧
那下一份财报,咱们重点盯三件事:
第一,毛利率和净利润能不能稳住,别被价格战打下来;
第二,1.6T 光模块的出货占比和硅光渗透率,看看产品升级能不能持续;
第三,营收和存货的增速能不能收窄剪刀差 —— 只要存货增速跑不赢营收,现金流就能慢慢喘过气来。
最后说一句,看财报别光看表面数字,要读懂背后的逻辑。这家公司踩中了 AI 算力的黄金风口,短期的现金流阵痛只是冲锋的代价,只要能顺利回款、稳住产能,后续的增长空间还很大。
博星优配提示:文章来自网络,不代表本站观点。


